La Federación Internacional de Robótica contabilizó 542 000 instalaciones de robots industriales en todo el mundo en 2024. China acaparó 295 000 de ellas, más de la mitad. En Europa se instalaron unas 85 000, y en Estados Unidos, 34 200.
El país cuyos modelos fronterizos suelen situarse a la cabeza de los índices de referencia es el que obtiene los peores resultados.
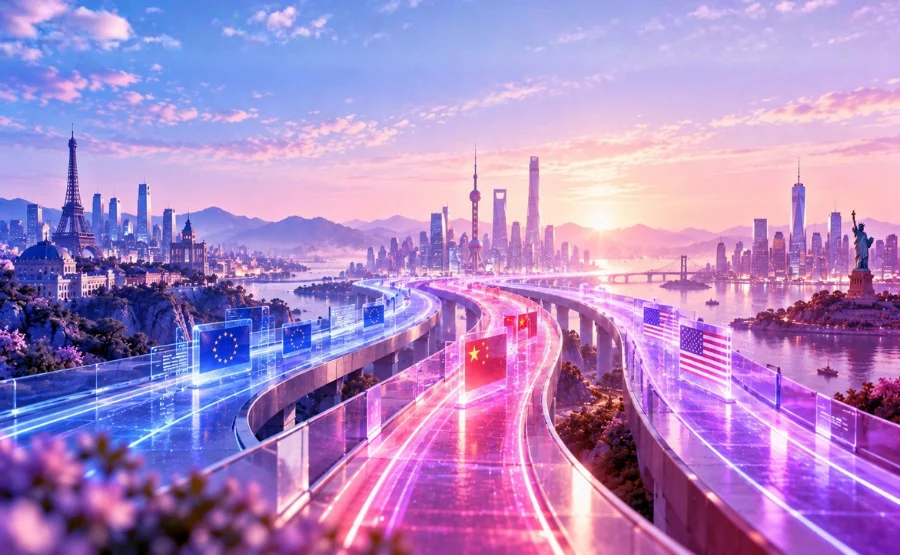
La conclusión es sencilla. Imagine la tabla como un recinto olímpico. No se puede comparar a un corredor de 100 metros con un nadador o un jinete. Muchos deportistas compiten en el mismo recinto al mismo tiempo; las pruebas a veces se solapan y, desde las gradas, se les puede ver casi en el mismo lugar. Compiten en deportes diferentes. Por lo tanto, lo primero es comprender qué carrera está viendo antes de evaluar a cualquiera de los participantes.
La IA se evalúa desde las gradas. El Índice de IA de Stanford mide la carrera de los modelos, y en ella Estados Unidos va en cabeza, con China un 2,7 % por detrás. La tabla del IFR mide la carrera de las máquinas, y en ella China va en cabeza y Estados Unidos va a la zaga. Europa organiza una tercera prueba, en la planta de producción y en los equipos de los que dependen las otras dos. Para un director ejecutivo, la pregunta relevante va más allá de quién está ganando: ¿de cuál de esas carreras depende la propia IA de la empresa y en qué aspectos podría reducirse?
Cada región se encarga de una capa y adquiere el resto.
Cada región lidera un nivel y adquiere los demás en otros lugares. Estados Unidos diseña los chips más avanzados, y TSMC, en Taiwán, fabrica casi todos ellos por encargo de Stanford. Las líneas más avanzadas de TSMC funcionan con máquinas de fabricación de chips de ASML, en los Países Bajos. Europa se encarga de esa etapa y alquila la mayor parte de su cloud a tres empresas estadounidenses. China instala más robots industriales que el resto del mundo en su conjunto y, aun así, necesita una licencia de Estados Unidos —concedida caso por caso— para importar chips estadounidenses de gama alta, como el H200 de Nvidia.
La IA de cualquier empresa se basa en cinco elementos que no produce ella misma: la energía, los chips, el cloud que alquila, el modelo al que recurre y las máquinas que actúan en función de la respuesta. Cada uno de estos elementos procede de un lugar distinto, y cada uno puede verse afectado por una intervención diferente: un regulador, una oficina de exportación o un proveedor que modifique sus condiciones sin que el Gobierno intervenga. Una empresa cuyos cinco suministros se encuentren todos dentro de un mismo bloque ha adoptado una postura geopolítica sin haberlo decidido.
La inteligencia se está convirtiendo en algo que las empresas contratan.
El precio de una unidad de inteligencia no deja de bajar. La IA se vende por tokens, un fragmento de palabra, y Mistral Large 3 cobra $0,50 por un millón de ellos, mientras que Claude Opus 5 cobra $5 y se presenta como el producto premium, porque lo es. La factura va en sentido contrario. El número de tokens que consume una sola tarea ha aumentado en varios órdenes de magnitud, ya que los modelos actuales reflexionan antes de responder y los agentes de IA actuales, que realizan una tarea por su cuenta, leen y releen todo lo que se les proporciona, por lo que el precio unitario más barato se traduce en una factura más elevada. Chen y sus colegas lo denominaron «inversión de precios»: el modelo que resulta más barato por unidad termina el trabajo con un coste total más elevado. Ambas cifras son reales.
La consecuencia para el comprador es que el modelo de este año es una opción temporal. La diferencia entre los modelos líderes estadounidenses y chinos es del 2,7 %. La diferencia entre el mejor modelo que una empresa solo puede alquilar y el mejor que puede descargar y ejecutar por sí misma es de aproximadamente el 3,3 %. Con esas diferencias, el proveedor que una empresa elija hoy tiene competidores prácticamente a la misma altura, y cualquier inversión costosa basada en ese único proveedor —ya sea una integración a medida o un contrato a largo plazo— constituye un lastre que la empresa ha decidido asumir. Alquile la inteligencia. Niéguese a vincularse en exclusiva con el proveedor.
Lo que complica las cosas es que ningún proveedor puede devolver la mercancía.
La capa alquilada mejora cada trimestre y pertenece a otra persona. Lo que una empresa posee es su conocimiento acumulado: su historial de clientes y operativo, y la forma en que realmente se lleva a cabo su trabajo. Ningún proveedor dispone de ello, y ninguno puede devolverlo una vez que se ha descuidado. Además, gana valor cada vez que mejora la inteligencia alquilada, ya que un modelo más sólido solo es tan útil como lo que se le aplica. Una aseguradora que introduce en un modelo mejor el mismo expediente de siniestros escaso obtiene una versión más fluida de la misma respuesta escasa. La aseguradora que ha mantenido en orden su historial de siniestros y sus interpretaciones de las pólizas obtiene una mejor decisión. El modelo es el mismo en ambos casos. El activo marca la diferencia.
Europa está corriendo una carrera diferente.
Europa alquila la mayor parte de su cloud. AWS, Microsoft y Google acaparan alrededor del 70 % del mercado europeo de cloud, mientras que los proveedores con sede en Europa controlan aproximadamente el 15 % de su propio mercado nacional. Un centro europeo de data gestionado por un proveedor estadounidense responde a la pregunta de dónde se encuentra el data, pero deja sin resolver a quién se le puede ordenar que lo entregue, y la redacción de los pliegos de condiciones suele incluir la primera respuesta como si resolviera la segunda. Esa dependencia es real.
La fortaleza de Europa reside en otro ámbito. Cuenta con las máquinas de fabricación de chips que utilizan las fábricas de chips de vanguardia. Según los datos de la IFR, Alemania es la que cuenta con más fábricas automatizadas de las tres regiones, y ABB, KUKA y Universal Robots son líderes consolidados en automatización industrial certificada. Los chips que se encuentran en el interior de esas máquinas también son europeos, procedentes de STMicroelectronics, Infineon y Axelera. La apuesta de Europa es la máquina que lleva su propia inteligencia a la planta de producción bajo una certificación de seguridad en la que el comprador ya confía. El recuento de modelos y la cuota de mercado del cloud constituyen un ámbito distinto. En su propia pista, Europa cuenta con las máquinas y los chips en un mismo lugar. Se trata de una prueba diferente y, para un director ejecutivo cuyo negocio se basa en el movimiento de objetos físicos, es la que realmente importa.
El director ejecutivo se reserva tres decisiones y delega el resto.
La hoja de trabajo es competencia del equipo de tecnología. La decisión final la toma la dirección, y todo se reduce a tres resoluciones.
Contrate la inteligencia y rechace vincularse de forma excluyente con el proveedor. La pregunta que debe plantearse al equipo es: ¿cuánto tiempo llevaría sustituir nuestro modelo principal por el de la competencia y cuánto costaría? Si la respuesta es un proyecto, la empresa se ha vinculado de forma excluyente con un proveedor precisamente en el único ámbito en el que las alternativas se sitúan a pocos puntos de diferencia. En las estructuras que he analizado, el modelo era el único nivel que alguien había considerado como una decisión, y es el más barato de los cinco a la hora de cambiarlo.
Hágase dueño del conocimiento y considérelo un activo. La pregunta es: ¿dónde reside nuestro conocimiento acumulado?, ¿quién es responsable de él? y ¿podría un nuevo modelo utilizarlo el próximo trimestre sin necesidad de volver a crearlo desde cero? Si nadie se hace cargo de la respuesta, la empresa está «alquilando» inteligencia y dirigiéndola hacia nada en concreto. Registre el conocimiento en los libros contables del mismo modo que se registra una fábrica, con un responsable y un presupuesto.
Mantenga abierta una segunda opción en cuanto a quién podría dejarle sin servicio. La pregunta es: ¿qué proveedor podría modificar nuestras condiciones o cortarnos el servicio mañana mismo, y qué alternativa tendríamos entonces? En el caso del cloud, la respuesta es un segundo proveedor o un contrato que permita a la empresa marcharse con su data. En cuanto al modelo, una respuesta es un modelo que la empresa pueda descargar y ejecutar en sus propios equipos. Mistral Large 3 es uno de ellos. No se le puede retirar a la empresa que lo ejecuta. Un punto de fallo, eliminado.
La tabla de robots se volverá a publicar el año que viene y, desde las gradas, volverá a parecer un marcador. La empresa que la interpreta está librando su propia carrera: alquilar inteligencia que resulta más barata por unidad y más cara por trabajo, poseer conocimientos que se acumulan y contar con una segunda opción en cada punto en el que un proveedor o un gobierno pudiera cortar el paso. Sea cual sea la región de la que proceda el proveedor, ese es el terreno de juego en el que se mueve la empresa.
Antes de determinar quién es el ganador, debemos comprender qué deporte estamos viendo.
Víctor Coimbra, socio y director técnico para América, Artefact | victorcoimbra.life