每一家批准artificial intelligence预算的公司都面临着同样的风险:庆祝一个在技术上无可挑剔的试点项目,却对损益表毫无影响。问题并不在于批准的预算过多,而在于衡量了错误的指标:关注使用率、准确率和采用率,而非财务成果。.
这些数据反映了这种混乱所带来的代价。据标普全球市场情报(S&P Global Market Intelligence)数据显示,2025年,放弃大部分人工智能项目的公司占比从17%跃升至42%。 平均而言,有46%个概念验证项目在投入生产前就被搁置,其中成本、data隐私和安全问题是主要障碍。.
如果从试点阶段开始就严格遵守财务纪律,其中大部分浪费是可以避免的。以下六个步骤有助于更严谨地评估人工智能项目能否带来回报。.
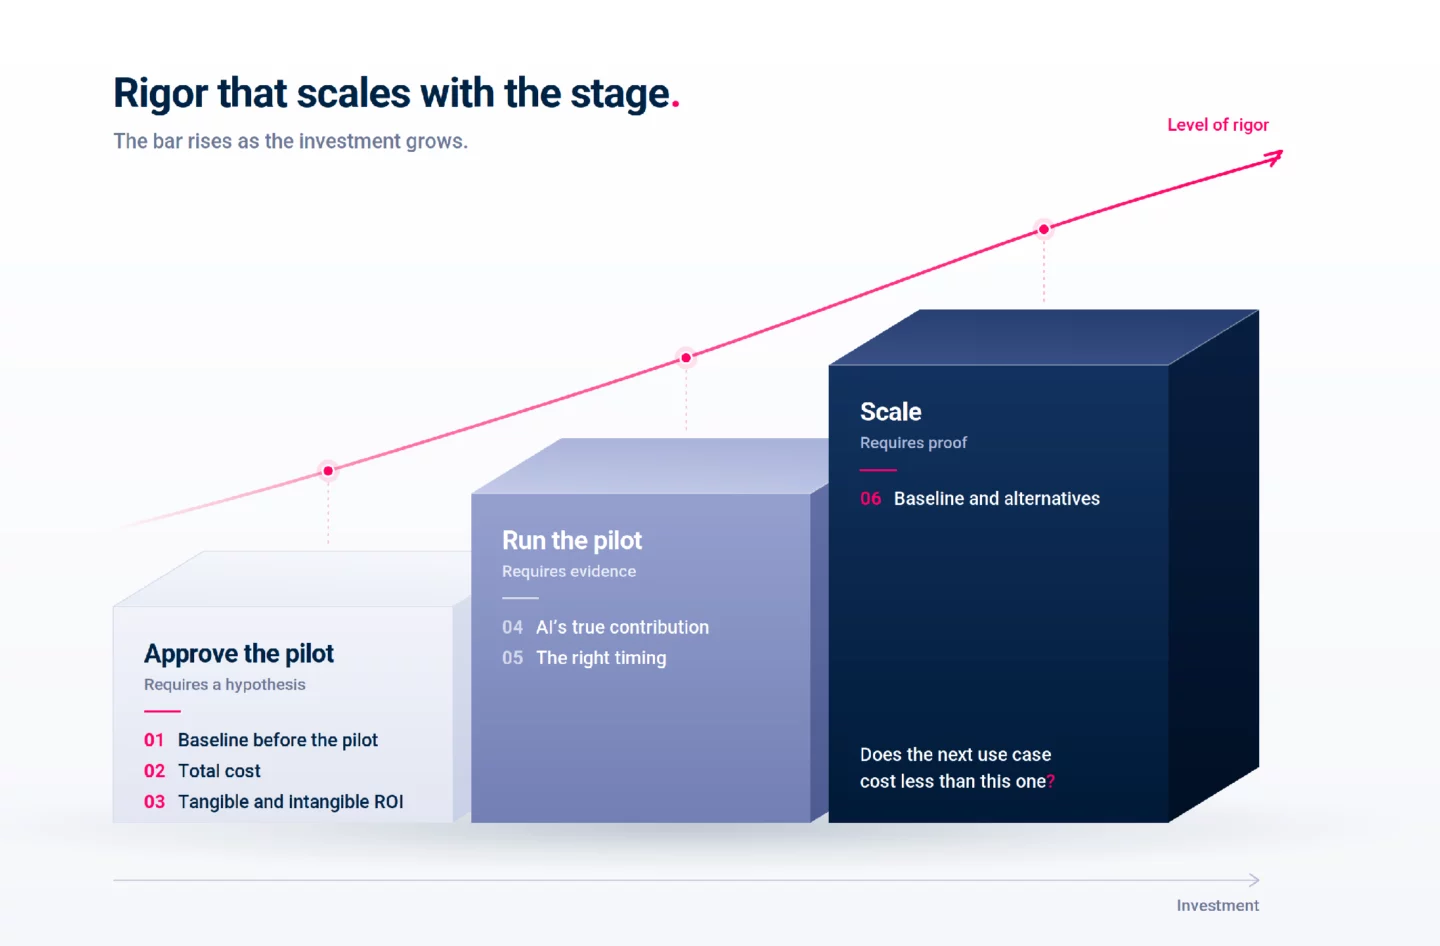
1. 在启动试点项目之前,先设定基准
采用指标(如活跃用户数或模型准确率)能告诉你该工具是否有效。而结果指标则能告诉你它是否物有所值。.
最常见的错误之一是,在未先梳理受影响的流程、评估其当前表现以及明确能体现项目成功的关键绩效指标(KPI)的情况下,就贸然部署解决方案。如果没有这个起点,后续取得的任何收益都只能沦为主观臆断。.
每个关键绩效指标(KPI)都需要由业务部门(而非技术部门)指定一名负责人。对损益结果负责的人,才是确保收益能够超越试点阶段并最终反映在损益表中的人。.
在某跨国啤酒企业,一个旨在构建重构信贷决策模型的项目,对实施前后与业务相关的关键绩效指标(KPI)进行了追踪。 凭借这些清晰的数据和可比基准,得以衡量该解决方案的实际影响:采购量增长了1.7%,收款周期缩短了7%,违约率降低了19%。.
2. 计算总成本,而不仅仅是工具的成本
一个人工智能项目包含四层成本,而预算通常只考虑第一层:
- 直接成本:API、基础设施和软件许可。在发票上很容易找到。.
- 开发成本:用于构建、集成和测试的工程工时。通常被计入业务部门的预算中。.
- 运营成本:维护、支持和变更管理,例如培训和推广。这一点往往被低估。.
- 隐性成本:治理、合规、风险管理和技术债务。这些因素很少被纳入考量,却决定了企业的长期生存能力。.
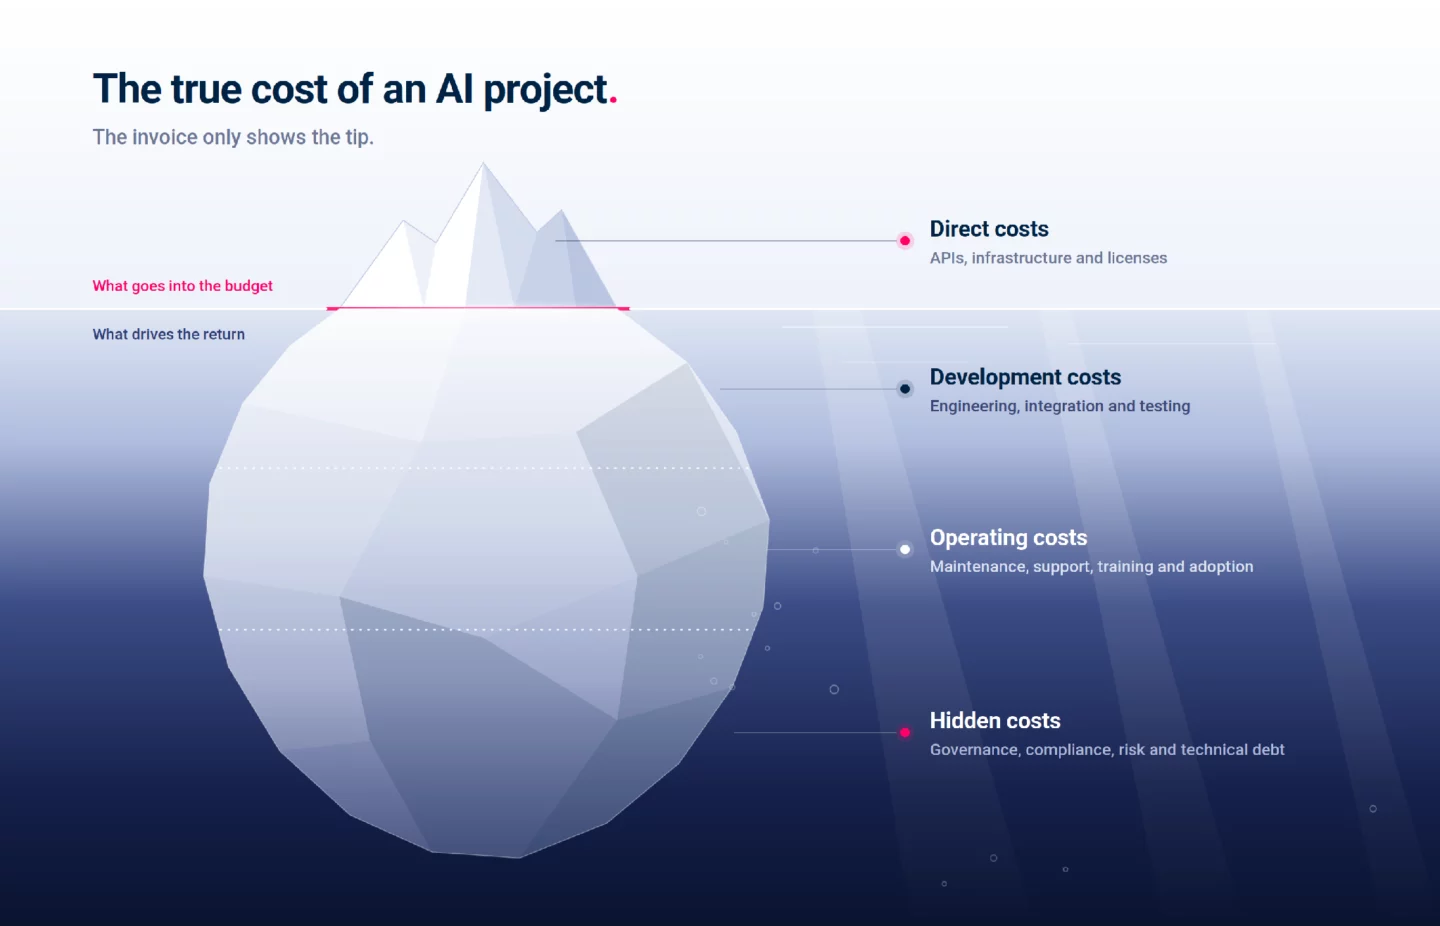
最后一层最令人意外,因为它在试点阶段并未表现为错误,而是在公司规模扩大时逐渐演变为不断攀升的成本。一个在发票上看似便宜的项目,在资产负债表上可能成本高昂。.
3. 将有形投资回报率与无形投资回报率区分开来,并分别计算两者
有形投资回报是指直接、可衡量的财务影响:降低运营成本、增加收入或释放资本。只有当节省下来的工作时间能够转化为成本降低,或重新部署以创造收入时,才计入此项。.
无形投资回报是指间接的、战略性的影响,例如客户体验、降低监管风险、决策速度或人才保留。.
可量化的投资回报率(ROI)是获得预算批准的关键。不可量化的投资回报率则有助于长期维持该项投资。在试点项目开始之前,这两方面都需要以假设的形式记录下来。.
4. 厘清人工智能的真正贡献
如果一个潜在客户评分模型投入使用后,销售团队开始成交更多订单,功劳该归于谁:是该模型、新的销售方法,还是新聘请的销售负责人?
要孤立分析人工智能的贡献,需要严格的实验方法:设立对照组、与同等时期进行对比,或者至少要保持一种自律,不要将由多种原因导致的结果归因于人工智能。.
5. 适时进行评估
过早评估一个人工智能项目与过晚评估同样风险重重。最低标准是受影响流程完成一个完整周期,无论是信贷周期、财务结算还是收获周期。具体时间框架取决于具体应用场景、季节性因素、data的业务量,以及运营部门采用该解决方案所需的时间。.
在实现规模化之后,监控工作仍将继续,因为随着AI系统的采用和成熟度的提高,它们往往能创造更大的价值。.
6. 缩放前进行比较
仅凭一个孤立的投资回报率(ROI)数据并不能说明什么。需要将其与两个参考基准进行比较:第一步确定的基准线,以及同一笔资本的替代用途,即该投资在另一项举措中能带来的回报。市场基准可作为次要参考,前提是其来源明确且真正具有可比性。.
还有第三个问题,它决定了一个项目究竟是项目还是平台:下一个用例的成本会比这个低吗?如果每个新应用都从零开始,那么回报就无法随投资规模而增长。.
在做出决策之前就明确这些标准,而不是事后将其作为理由,这样就能将投资回报率(ROI)转化为在相互竞争的使用场景中确定优先级的工具。.
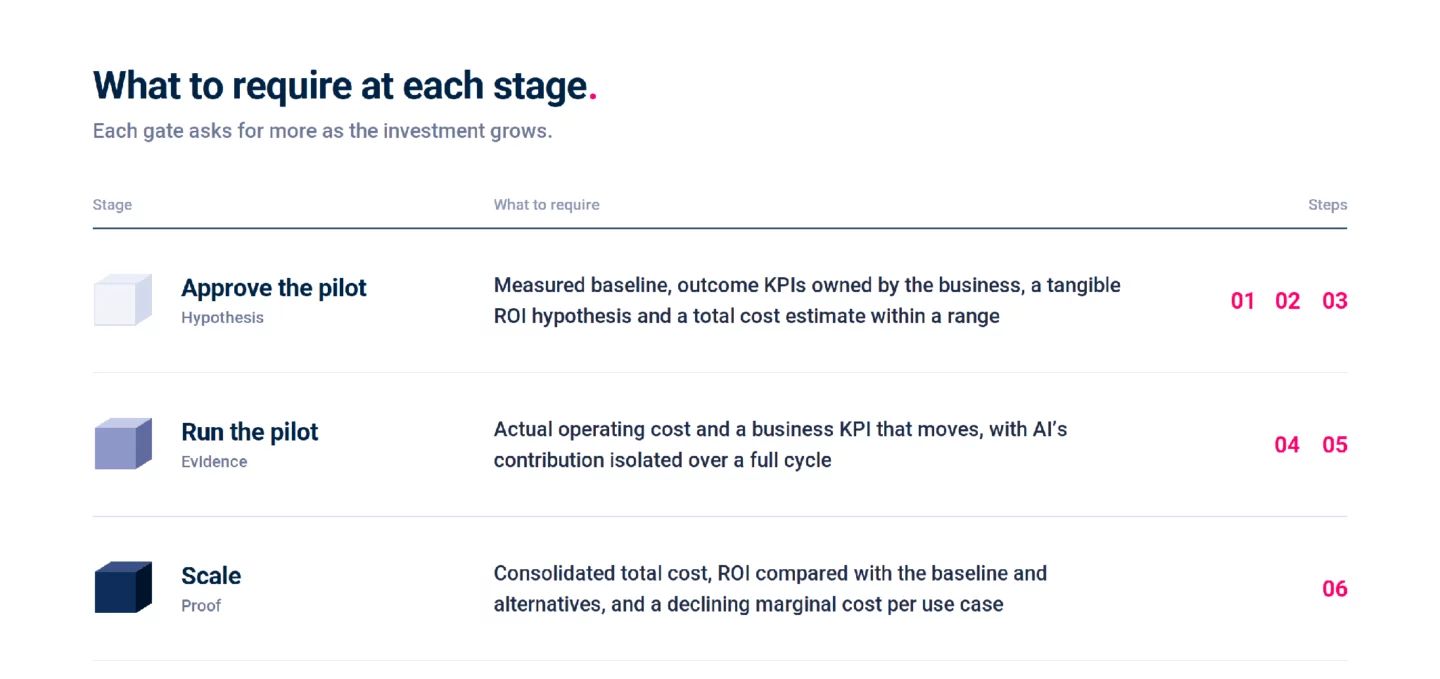
实用建议:严格程度应与所处阶段相适应
目标并非阻碍试点项目,而是确保每个项目都能解答一个商业问题,而不仅仅是技术问题。随着投资规模的扩大,标准也应相应提高。.
有了这些答案,批准下一个人工智能项目就不再是凭直觉的决定,而是变成了一个财务决策——其中包含已知的风险、预估的回报以及明确的影响监测路径。.