亲爱的读者们,还记得当初生成式人工智能(GenAI)只是用来制作搞笑的猫咪图片吗?2026年7月传来消息说,那些日子早已一去不复返了。如今,我们正置身于一场狂热的梦境之中:全双工语音技术、自主智能体渗透华尔街,以及科技巨头们为争夺“认知循环”的所有权而展开的争夺战。”
无论你是正在规划基础设施的首席技术官(CTO),还是只是好奇为什么自己的手机突然能实时翻译70种语言的普通用户,我们都为你详细解析了“肤浅的聊天机器人”时代为何刚刚走向终结。.
GenAI 与 Agentic 新闻播客
商业新闻与市场洞察
新机型与创新
维克多·科英布拉的随想
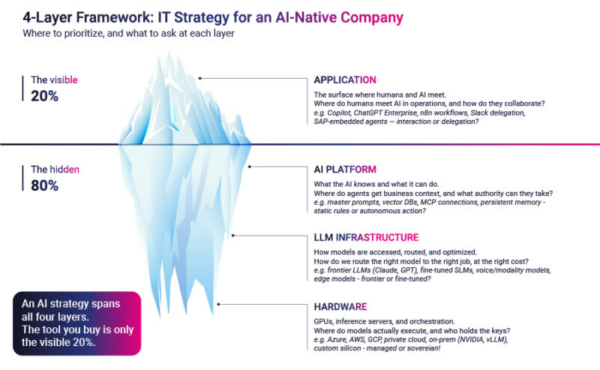
2026年,大多数首席技术官(CTO)仅在显而易见的表层制定AI战略——例如购买Copilot席位和聊天机器人许可证——而真正的战略工作则位于技术栈中更深层、更不显眼的层面。该核心框架将AI原生企业描述为由以下四层组成:
1) 应用 – 人类与人工智能的交汇点(聊天机器人、副驾驶、智能代理)。这类产品易于采购且预算规划简单,但难以形成差异化优势,因为所有竞争对手都从同一批供应商处采购。.
2) 人工智能平台 – 人工智能掌握的知识和能力(提示词、技能库、检索/RAG、连接协议、持久化存储)。正是这些要素,将聊天机器人转变为能在企业内部开展工作的智能代理。.
3) 大语言模型(LLM)基础设施 – 模型是如何进行路由、管理和成本优化的(前沿模型与小型/微调模型、专用模型及边缘模型的对比)。.
4) 硬件 – 模型在何处实际运行,以及由谁控制该计算资源(超大规模云服务商、私有cloud、本地部署、定制芯片)。.
三种压力 正在将CTO们挤到幕后: 平台压力 (对于从试点阶段转向正式部署的任何人来说,平台层现在已成为必备环节,而非可选项),, 成本压力 (前沿推理补贴即将结束——据报道,优步在四个月内就耗尽了其2026年的整个大型语言模型(LLM)预算),而且 主权压力 (data 驻留制度、《欧盟人工智能法案》以及地缘政治因素,正使硬件问题上升到董事会层面,尤其是因为人工智能基础设施运行的不仅是通用计算,还包括能够做出决策的智能系统。).
测序节拍覆盖率 这是核心建议。其论点并非认为每家公司都应掌控每个层级——有些强势地位正是源于有意识地借助超大规模云服务商的抽象层,并将投资重点放在其他领域。.
关键在于,这个选择必须是 蓄意的 而不是默认选项。 正确的实施顺序取决于企业类型:初创企业和精品公司侧重于应用和平台;多区域企业(消费品、制药、法律、医疗保健)向平台领域拓展;高度成熟的行业(金融、电信、数字原生企业)已开始制定基础设施决策;而科技巨头、政府及专业制造企业则在进行真正的硬件选择。.
这是该系列的replay型号 cloud 过渡 ——2012年提出的“是否采用AWS?”这一问题,到2018年已演变为一项多层架构决策——但整个过程仅耗时三到四年,而非十年。.
今年向首席技术官(CTO)推荐的三项举措: 明确赋予AI平台层所有权(背景是:在技术栈中,这一部分的成本不会降低),将推理经济性纳入季度议程(包括路由优化、模型小型化,甚至探索内部训练),并有意识地重新审视硬件/基础设施的选择——即使最终答案仍是“目前仍依赖超大规模云服务商”。 最终的区别在于:只关注可见层的CTO最终只会管理工具;而那些能洞察水面以下情况的CTO,最终将管理认知能力——这本质上是在选择成为运营型CTO还是战略型CTO。.